TVA : comprendre son fonctionnement en entreprise
Collecte, déduction, taux, franchise en base, déclarations et fin du régime simplifié en 2027 : le fonctionnement de la TVA expliqué aux dirigeants de TPE.
- Rubrique
- Finance & comptabilité
- Type
- Guide
- Publié le
- Lecture
- 4 min
- Rédaction
- La rédaction de Gestion Claire
À lire d’abord : Comptabilité d’une petite entreprise : les bases
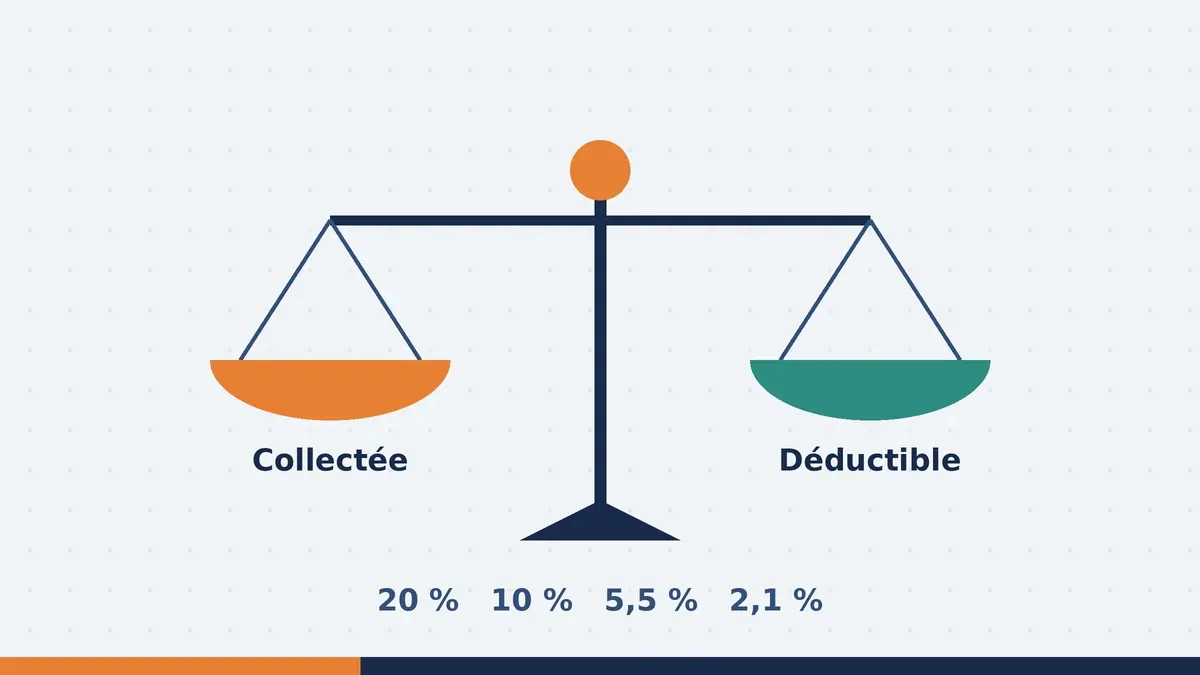
La TVA est un impôt payé par le client final, mais c’est l’entreprise qui la collecte, la déclare et la reverse. Mal comprise, elle crée des trous de trésorerie : on encaisse de l’argent qui ne nous appartient pas, puis on découvre au moment de la déclaration qu’il faut le reverser. Ce guide explique le mécanisme, les régimes et un changement important au 1er janvier 2027.
Le mécanisme en une minute
Prenons une entreprise de conseil soumise à la TVA :
| Opération | Montant HT | TVA à 20 % |
|---|---|---|
| Facture à un client | 10 000 € | 2 000 € collectés |
| Achat d’un ordinateur | 1 500 € | 300 € déductibles |
| TVA à reverser | 1 700 € |
Les 2 000 € encaissés ne sont pas à vous : 1 700 € partiront à l’État lors de la prochaine déclaration. Bon réflexe : mettez la TVA collectée de côté, sur un compte séparé, dès l’encaissement.
Les taux
| Taux | Principales opérations concernées |
|---|---|
| 20 % | Taux normal : la plupart des biens et des prestations de services |
| 10 % | Restauration, transport de voyageurs, certains travaux de rénovation dans les logements |
| 5,5 % | Produits alimentaires, livres, travaux d’amélioration énergétique des logements |
| 2,1 % | Médicaments remboursables, presse |
La quasi-totalité des prestations entre entreprises (conseil, informatique, marketing, formation non exonérée…) relève du taux de 20 %.
Quand la TVA est-elle due ?
- Pour une vente de biens : à la livraison.
- Pour une prestation de services : à l’encaissement. L’entreprise peut opter pour le paiement de la TVA dès la facturation (« TVA sur les débits ») ; cette option devra figurer sur les factures électroniques.
Pour un prestataire, la règle de l’encaissement a un avantage : on ne reverse pas la TVA d’une facture que le client n’a pas encore payée.
La franchise en base : ne pas facturer la TVA
Les petites entreprises peuvent être dispensées de facturer la TVA. Les seuils sont inchangés en 2026 : la réforme qui prévoyait un seuil unique de 25 000 € a été abandonnée.
| Activité | Seuil de base (année précédente) | Seuil majoré (année en cours) |
|---|---|---|
| Vente de marchandises, hébergement | 85 000 € | 93 500 € |
| Prestations de services | 37 500 € | 41 250 € |
En contrepartie, l’entreprise en franchise ne peut pas déduire la TVA sur ses achats. Ses factures portent la mention « TVA non applicable, article 293 B du CGI ».
Faut-il renoncer à la franchise ? C’est possible sur option. Quand tous vos clients sont des entreprises qui récupèrent la TVA, facturer la TVA ne change pas leur coût, et vous permet de déduire celle de vos achats. Avec une clientèle de particuliers, la franchise reste un avantage de prix.
Les régimes de déclaration
En 2026
| Régime | Déclarations |
|---|---|
| Franchise en base | Aucune déclaration de TVA |
| Réel simplifié | Une déclaration annuelle (CA12) et deux acomptes, en juillet (55 % de la TVA de l’année précédente) et en décembre (40 %) |
| Réel normal | Une déclaration mensuelle (CA3), ou trimestrielle quand la TVA due sur l’année est inférieure à 4 000 € |
À partir du 1er janvier 2027
L’article 38 de la loi de finances pour 2025 supprime le régime simplifié de TVA à compter du 1er janvier 2027. Les entreprises qui en relèvent basculent automatiquement au régime réel normal et déposent des déclarations CA3. La première porte sur janvier ou le premier trimestre 2027 pour un exercice calé sur l’année civile.
Ce que ça change : vous ne paierez pas plus de TVA, mais vous la paierez plus tôt et plus souvent. Prévoyez-le dans votre trésorerie et organisez votre comptabilité pour un rythme mensuel ou trimestriel.
Le régime simplifié d’imposition des bénéfices, lui, n’est pas supprimé : seule la TVA est concernée.
Les opérations avec l’étranger
- Prestation de services à une entreprise d’un autre pays de l’Union européenne : en général, vous facturez hors taxes et c’est le client qui déclare la TVA dans son pays (autoliquidation). La facture porte les numéros de TVA intracommunautaire des deux parties et la mention « Autoliquidation ».
- Achat de services auprès d’un fournisseur européen : c’est vous qui déclarez la TVA française, et vous la déduisez en même temps si vous y avez droit.
- Clients hors Union européenne : les prestations sont en général hors champ de la TVA française, selon la nature du service.
Ces règles comportent de nombreuses exceptions : vérifiez votre cas avec votre expert-comptable avant de facturer un client étranger pour la première fois.
Les erreurs fréquentes
- Dépenser la TVA collectée. Elle doit être reversée.
- Déduire la TVA sans facture conforme. Sans facture au nom de l’entreprise, pas de déduction.
- Déduire la TVA sur des dépenses exclues, comme la plupart des véhicules de tourisme ou les cadeaux au-delà d’un certain montant.
- Oublier le seuil majoré en franchise : son dépassement rend la TVA exigible dès le jour même, pas au 1er janvier suivant.
- Ne pas anticiper la fin du régime simplifié en 2027.
Quand faut-il demander un numéro de TVA intracommunautaire ?
Dès que l’entreprise est redevable de la TVA, et en pratique dès qu’elle travaille avec des clients ou fournisseurs d’autres pays de l’Union européenne. Il est attribué par le service des impôts des entreprises.
Un micro-entrepreneur peut-il facturer la TVA ?
Oui, s’il dépasse les seuils de franchise ou s’il y renonce sur option. Il reste micro-entrepreneur pour ses cotisations et son impôt.
Que se passe-t-il en cas de crédit de TVA ?
Si la TVA déductible dépasse la TVA collectée, l’entreprise dispose d’un crédit, qu’elle peut reporter sur les déclarations suivantes ou, sous conditions, se faire rembourser.
Sources (vérifiées en novembre 2026)
- Impots.gouv.frLe régime simplifié d’imposition à la TVA est supprimé à compter du 1er janvier 2027
- Bpifrance CréationFranchise en base de TVA
- Impots.gouv.frLivret fiscal du créateur d’entreprise
- LegifiscalRégime réel simplifié de TVA, acomptes de 55 % et 40 %
- Service-public EntreprendreCalendrier de la facturation électronique